副題 「勘と経験」だけの経営から脱却する|月次試算表が経営改善のスタート地点になる理由
「毎月試算表は出ているが、ほとんど見ていない」
「決算の時だけ数字を確認している」
創業間もない会社では、このようなケースも少なくありません。
しかし実際には、「毎月数字を見る会社」と「決算時しか見ない会社」では、経営判断のスピードや精度に大きな差が出ます。試算表は単なる会計資料ではなく、会社の現状を把握するための重要な経営資料です。
経営管理の本質は、“現状を定量的に把握できているか”にあります。現状を把握できなければ、問題点も改善ポイントも見えません。
この記事では、なぜ月次で試算表を確認することが重要なのかを、経営実務の視点から解説します。
① 試算表は「税金計算のための資料」ではない
試算表というと、・「税理士に提出するもの、あるいは会計事務所に依頼するもの」・「決算のための資料」というイメージを持たれることがあります。
しかし、本来の試算表は、「今、会社で何が起きているか」を把握するための資料です。
例えば、「利益は出ているのか」「資金は減っていないか」「固定費は増えていないか」「売上の変化はどうか」などのように、経営の現状を確認するための材料になります。
特に創業初期は、売上や資金繰りが安定しないケースも多いため、「現状を早く把握すること」が重要になります。
② 現状をタイムリーに把握できる会社は強い
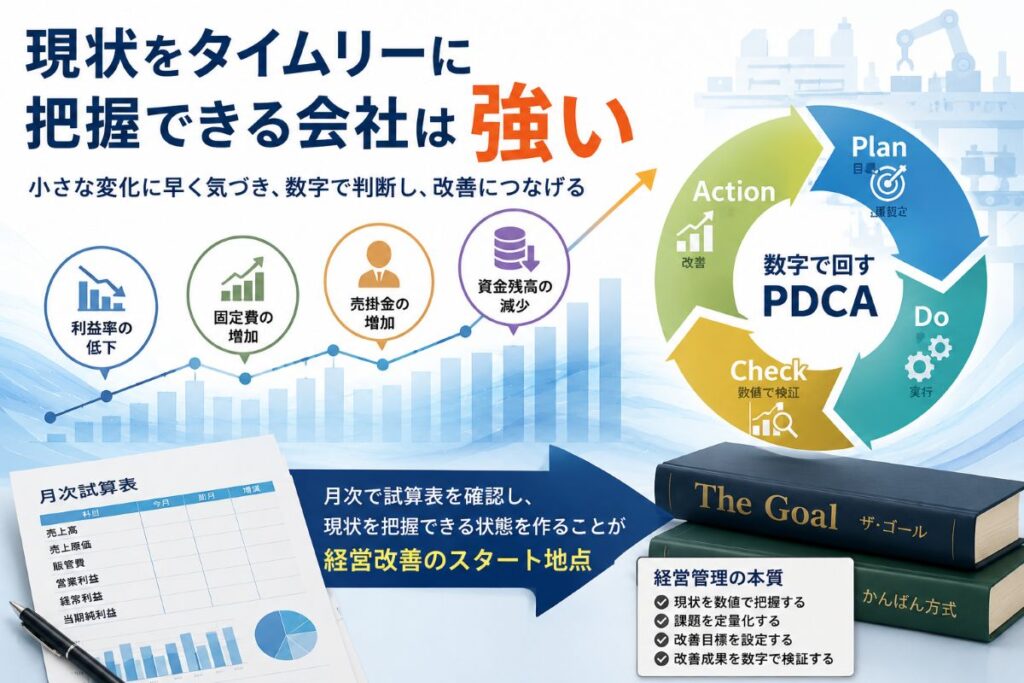
経営上の問題は、ある日突然発生するわけではありません。実際には、利益率の低下・固定費の増加・売掛金の増加・資金残高の減少、などの小さな変化が徐々に積み重なっていきます。
月次で試算表を確認している会社は、こうした変化に早い段階で気づくことができます。逆に、決算時にまとめて確認するだけでは、「気づいた時には手遅れ」というケースもあります。
特に資金繰りの問題は、利益が出ていても発生するため注意が必要です。
また、タイムリーに数字を把握できている会社は、自社の課題を定量的に整理できています。
近年は「見える化」という言葉が多く使われますが、経営管理の本質は、単に情報を並べることではなく、「現状を数字で把握できているか」にあります。
もちろん、経営では定性的な課題整理も重要です。
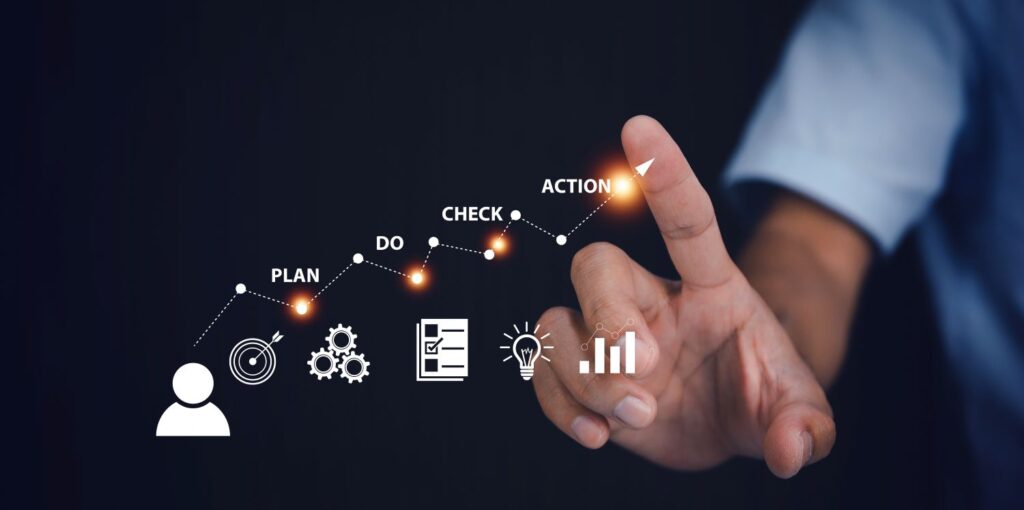
しかし実際には、「何が現状の問題なのか」、「どこを改善すべきなのか」、「その改善した結果どう変化したのか」、というPDCAのサイクルを数値で整理されていないままに、スローガンだけで終わってしまうケースも少なくありません。
数値化されていない目標では、改善活動の成果も客観的に検証できません。その結果、ほんとうに改善できたのか、あるいは、なぜ改善できなかったのか、が曖昧なまま、経営改善活動が終わってしまうこともあります。
「ザ・ゴール」やかんばん方式から学ぶ経営管理の本質
たとえば私がまだ若いころ、総合商社の営業職として、事業部門から大手総合電機メーカーへ出向していた時期がありました。
当時は、トヨタの「かんばん方式」に代表される日本型生産管理手法が、米国で理論化・体系化され、書籍などを通じて日本へ“逆輸入”されてきた時代でもありました。
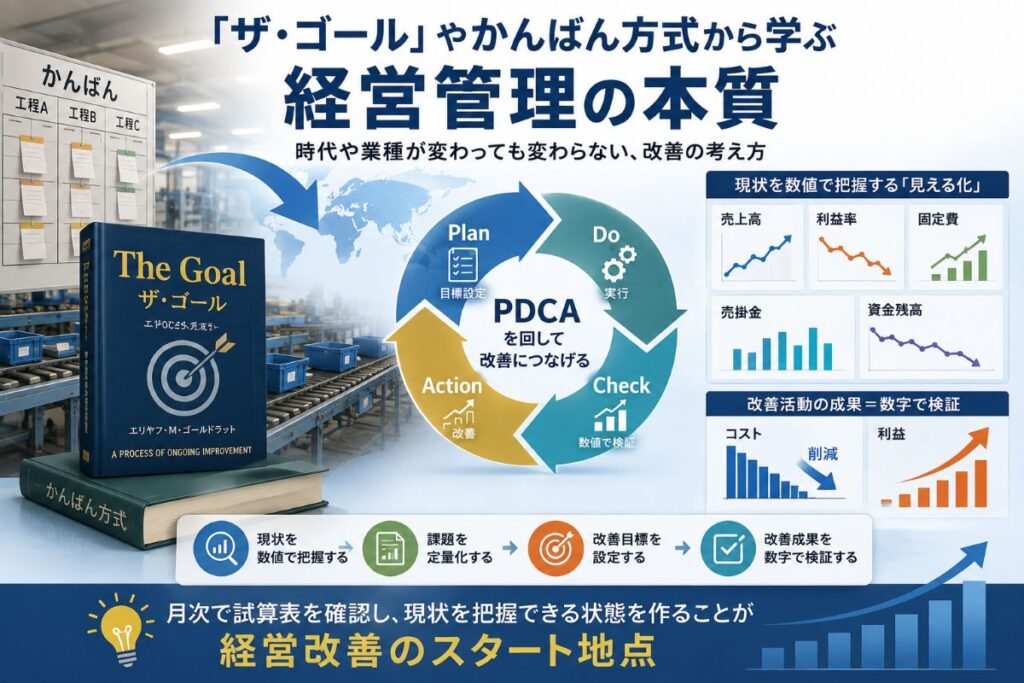
中でも有名なのが、製造業の改善活動をストーリー形式で描いた「ザ・ゴール」という書籍です。当時は非常に大きな話題となり、「見える化」「ボトルネック管理」「定量管理」といった考え方が、多くの企業で導入され始めていました。
私が出向していた製造メーカーでも、全社的なコスト改善活動が進められており、
・現状を数値で把握する
・課題を定量化する
・改善目標を設定する
・改善成果を数字で検証する
というPDCA管理が徹底されていました。
そして実際に、大幅なコスト改善や利益向上につながった場面も体感しました。
ここでお伝えしたいのは、業種や時代が変わっても、経営管理の本質は、かんばん方式が確立された1960年代から現在に至るまで大きく変わっていないという点です。その本質とは、「現状を定量的に把握し、PDCAを回しながら改善活動につなげていくこと」にあります。つまり、経営者がタイムリーに数字を把握できていなければ、改善すべき課題も見えにくくなります。
その意味でも、月次で試算表を確認し、現状を把握できる状態を作ることは、経営改善のスタート地点になるのです。
当事務所では、
・創業間もないため、当面は記帳代行を活用したい方
・今後、自計化を進めていきたい方
・すでに自計化しているが、数字を経営に活かしきれていない方
に対して、会計・税務を含めた月次管理体制づくりをサポートしています。
③ 重要なのは「正確な試算表」より「早い試算表」
試算表というと、「完璧に正確でなければ意味がない」と考えられることがあります。もちろん一定の正確性は重要です。
しかし、経営判断においては「スピード」も同じくらい重要になります。例えば、3か月前の正確な数字よりも、多少未確定項目があっても、今月の状況が分かる数字の方が、経営判断に役立つケースも少なくありません。特に創業初期は、状況変化が早いため、「まず現状を把握する」という視点が重要になります。
④ 試算表は“見るだけ”では意味がない
会社として試算表を毎月作成していても、「見て終わり」では意味がありません。
重要なのは、
・前月と比べてどう変化したか
・なぜ利益が増減したのか
・資金の動きに問題はないか
を確認することです。
例えば、「利益は出ているのに資金が減っている」「売上は増えているのに粗利率が下がっている」といったケースでは、数字の背景を確認する必要があります。
つまり、試算表は「作ること」よりも、「どう使うか」が重要です。そしてその目的は、会社の現状を把握し、経営改善のためのスタート地点に立つことにあります。
会社の現状をタイムリーに把握できてはじめて、経営改善の原因や問題点の糸口が見えてくるのです。
⑤ 自計化が経営判断のスピードを変える
月次管理を行ううえでは、「数字を早くタイムリーに把握できる体制」が重要になります。そのため、会計ソフトの導入、入力ルールの整理、自計化体制の整備などを行うことで、試算表をタイムリーに確認しやすくなります。数字を経営に活かせる会社は、日々の意思決定も早くなる傾向があります。
特に創業初期は、「税理士に丸投げする」のではなく、自社でも数字を把握できる状態を作ることが重要です。ここでいう「経理業務のアウトソーシング」と、「経理の丸投げ」は本質的に異なります。
アウトソーシングとは、経営者自身が業務プロセスを把握したうえで、効率化やコスト改善のために一部業務を外部活用することです。
一方で、「経理の丸投げ」は、経営者自身が会社の数字や経営状況を把握できていない状態になってしまうケースがあります。
創業初期は、本業や営業活動が優先となり、経理業務まで手が回らないことも少なくありません。そのため、記帳代行や経理業務の外部活用自体は、合理的な選択肢になる場面もあります。
ただし重要なのは、「経営者自身が数字を把握しなくてよい」という意味ではないという点です。
経理業務を外部活用する場合でも、「会社のお金がどう動いているか」「利益がどこで出ているか」
「資金繰りに問題がないか」を経営者自身が理解できる状態は重要です。
当事務所では、「創業初期は記帳代行を活用したい方」・「将来的に自計化を進めたい方」・「数字を経営改善に活かしたい方」に対して、段階的な月次管理体制づくりをサポートしています。
単に会計処理を行うだけでなく、「数字を経営判断に活かせる状態」を一緒に整えていくことを重視しています。
⑥ まとめ
試算表は、単なる会計資料ではなく、「会社の現状を把握するための経営資料」です。「毎月確認する」
「変化を見る」「数字の背景を考える」ことで、経営判断の質は大きく変わります。
特に創業初期は、資金繰りや固定費管理が重要になるため、「早く数字を把握できる体制」を整えることが重要です。
当事務所では、自計化を前提に、数字を経営判断に活かすための月次管理体制づくりをサポートしています。
お気軽にお問い合わせください。
▶ご相談・お問い合わせ
▶関連記事はこちら:
▶お薦め記事はこちら:
- 「銀行が融資の可否を判断する決算書のポイント【さいたま市の税理士が解説】ー元商社審査が教えるNG決算書」
- リース契約が割賦販売契約へ変わっていませんか?税制改正の裏で契約更新の見落としやすい会計・税務処理の注意点
- 日本政策金融公庫の創業融資で自己資金はどのくらい必要?|制度と実務の違いをさいたま市の税理士が解説
- 資金繰りが苦しい会社に共通する6つの危険サイン|原因と改善策をさいたま市の税理士が解説
▶最近の記事はこちら: