
企業の経営状況を測る指標には、さまざまなものがあります。売上高、営業利益、営業利益率、ROA、ROE、自己資本比率、キャッシュ・フローなど、それぞれに意味があり、経営判断に役立つ指標です。
その中で、私が「企業が投じた資本を、どれだけ効率よく利益につなげているのか」を見るうえで、最も優れた指標の一つだと考えているのが、ROIC(投下資本利益率)です。
ROICは、一般的には次のように表されます。
ROIC = NOPAT(税引後営業利益)÷ 投下資本
本業ビジネスに投下した資本の効率性を測るこのROICは、株主目線のROE(自己資本利益率)と合わせて活用されるなど、徐々にではありますが、採用する企業も増えつつある状況です。
税理士の私が、この指標と出会ったのは、今から20年以上前のことでした。
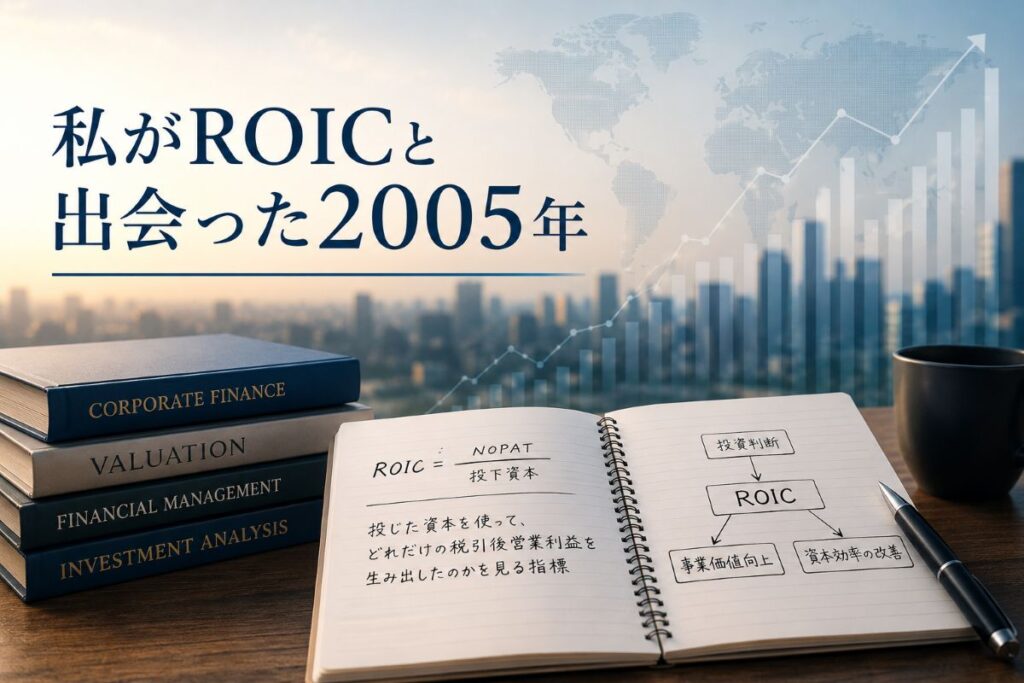
私がROICと出会った2005年
私が事務所を開業する前、税理士法人で税理士業に従事していましたが、これはそのさらに前の出来事です。
2005年頃、私は勤務していた総合商社で、営業本部の機器販売営業部門から投資事業部門へ異動しました。それまで投資事業について専門的に学んできたわけではありません。突然、投資事業の世界に入ったようなもので、周囲には経験豊富なベテラン社員がたくさんいました。
「これは勉強しないと、とても付いていけない」
そう思い、当時はファイナンス理論に関する本を片っ端から読みました。
そこで出会った指標の一つが、ROICでした。
当時、会社では経営指標について大きな転換期を迎えていたと記憶しています。
それまで重視されていた商社版EVA(エコノミック・プロフィット)やリスク・リターンといった考え方を踏まえつつも、営業現場では採算管理の軸足が営業キャッシュ・フローをより重視する方向へ変化し始めていた時期でした。
これは経営の現場としては、非常に重要な変化だったと思います。利益が出ていても現金が残らなければ、企業経営は続きません。特に投資案件を数多く抱える総合商社にとって、キャッシュ・フローを重視することには大きな意味がありました。
当時、投資失敗による事業撤退案件の整理に追われていたことを考えれば、キャッシュ・フローをより前面に出す方向への転換は、現場にいた私にも、それは当然の流れであったと感じました。
一方で、当時の私は少しばかり違ったことも考えていました。
「キャッシュは大事。でも、投資効率は?」
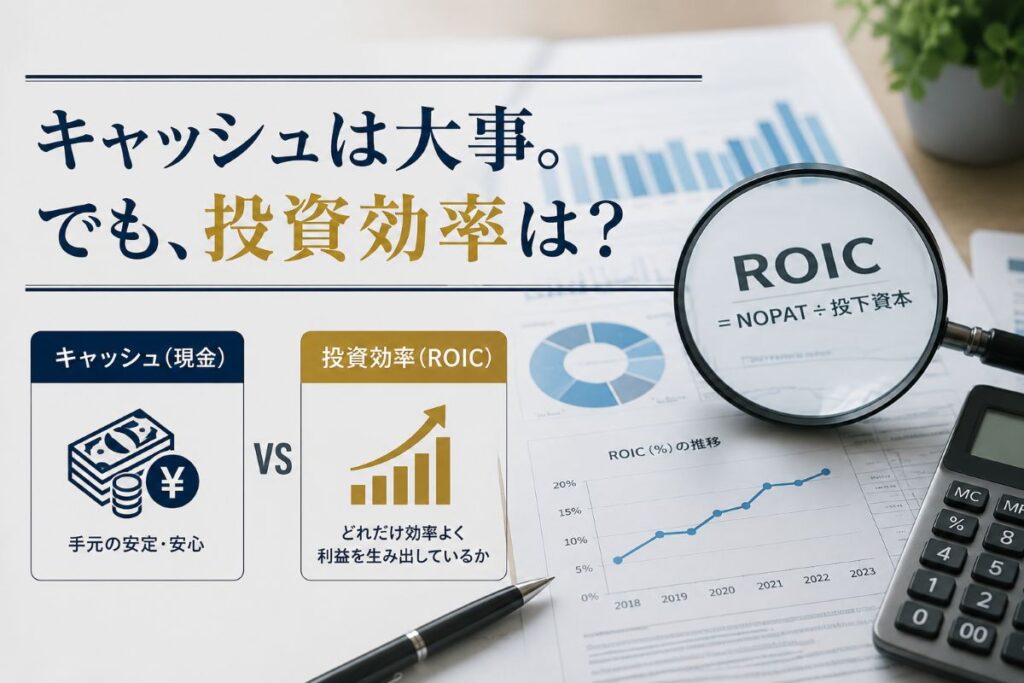
会計上の利益をベースにしたEVAやリスク・リターン。そして、キャッシュ・フローを重視する経営。
どちらも重要です。
ただ、私にはそこに一つだけ物足りないと感じる部分がありました。それは、「いったい、どれだけの資本を投じて、その成果を生み出したのか」という経営視点です。
例えば、営業キャッシュ・フローが100億円ある会社と200億円ある会社があったとしても、それだけではどちらの経営が効率的なのか分かりません。
100億円を生み出すために500億円を投じたのか。それとも、100億円を生み出すために1,000億円を投じたのか。この違いは非常に大きいからです。
そう考えると、「どれだけ稼いだか」だけではなく、「どれだけの資本を使って稼いだか」を見る必要があります。
その意味で、私はROICという指標に強く惹かれました。
ただし、当時の私は一兵卒にすぎません。会社の経営指標を決める立場でもなく、自分の考えを経営に反映させられるような立場でもありませんでした。
「ROICのほうが、企業の投資効率を見るには優れているのではないか」
そう思いながらも、特に何かできるわけでもありませんでした。
そんな少しばかり忸怩たる思いを、当時抱いていたことを覚えています。
2016年頃、ROICを使って決算報告をしてみた
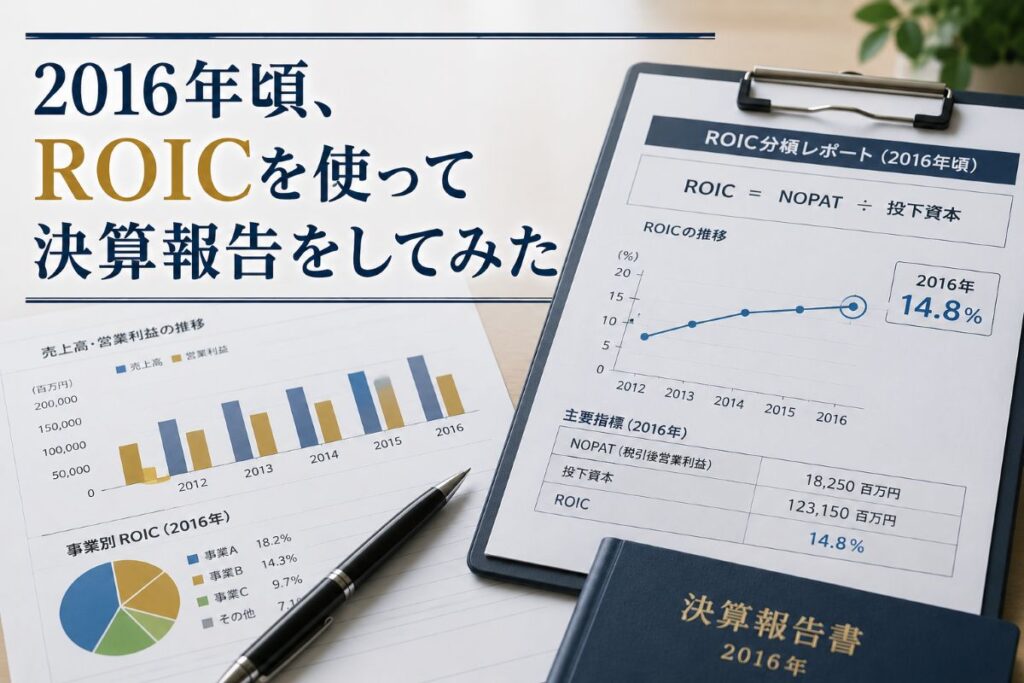
それから年月が流れました。私はその後、投資事業部門からセグメント経理部へ異動し、経理の仕事に携わりました。そして、経理部門での経験を積みながら転機が訪れます。2016年頃だったと思います。
当時、本部長をされていた方に、一度だけ本部決算報告をする機会がありました。それまで何人かの本部長への決算報告を行ってきましたが、この方は別格の存在でした。
当時から将来の経営トップ候補の一人と目されていた方で、投資事業でも数々の実績を上げていました。そして、現在、当時の本部長は、その会社の代表取締役社長を務めておられます。
私は、これまでの前任の本部長向け報告の形式をそのまま踏襲しただけの中途半端な分析では面白くないと思いました。
そこで、ふと思い出したのが、2005年に出会ったROICでした。「この方に報告するのであれば、ROICで見た数字を出してみよう」
そう考えたのです。
もちろん当時、ROICは会社の正式な経営指標ではありませんでした。
そこで、部門間やプロジェクト間で比較しやすいように、会社の既存データから簡単に算定できる方法を自分なりに工夫してみたわけです。
分母には、貸借対照表から抽出できる「投資性資産」を用い、分子についても営業キャッシュ・フローをベースに減価償却費などを調整するなど、手元にあるデータから比較可能な簡易指標として作ったと記憶しています。もちろん、ファイナンス理論における厳密な意味でのROICそのものではありません。
それでも、当時の私が重視したのは、精緻な理論値を出すことよりも、限られた時間の中で、同じ物差しで事業を比較することでした。
「私の想定していた数字にほぼ近い」
当日のプレゼン資料は、直前に作成したものでした。お世辞にも見栄えのよい資料ではありません。それでも、その数字を使って本部の決算説明を行いました。
そして、説明を終えたときです。本部長は私の説明を静かに聞いたあと、少し頷いて、「私の想定していた数字にほぼ近い」とだけ言われました。
そして、「この資料、経営企画部に渡しておいて」。そう一言付け加えて、資料を隣にいた秘書の方に手渡しました。
そんな場面を、今でもよく覚えています。
もちろん、その後に会社がROICを経営指標として採用したことについて、「あのときの資料がきっかけだった」と語るつもりはありません。
大企業の経営指標が決まるまでには、経営環境や資本市場からの要請、経営陣の考え方、同業他社との経営企画レベルでの意見調整など、さまざまな要素があるからです。
ただ、当時は会社の正式な指標ではなかったROICを使った資料が経営企画部に渡ったこと、そしてその後、会社がROICを経営指標として採用したことは、私にとって今でも印象に残っている出来事です。
▶ さいたま市で経営に強い税理士をお探しの方はこちら
その後、会社は総合商社の中でもいち早くROICを経営指標に
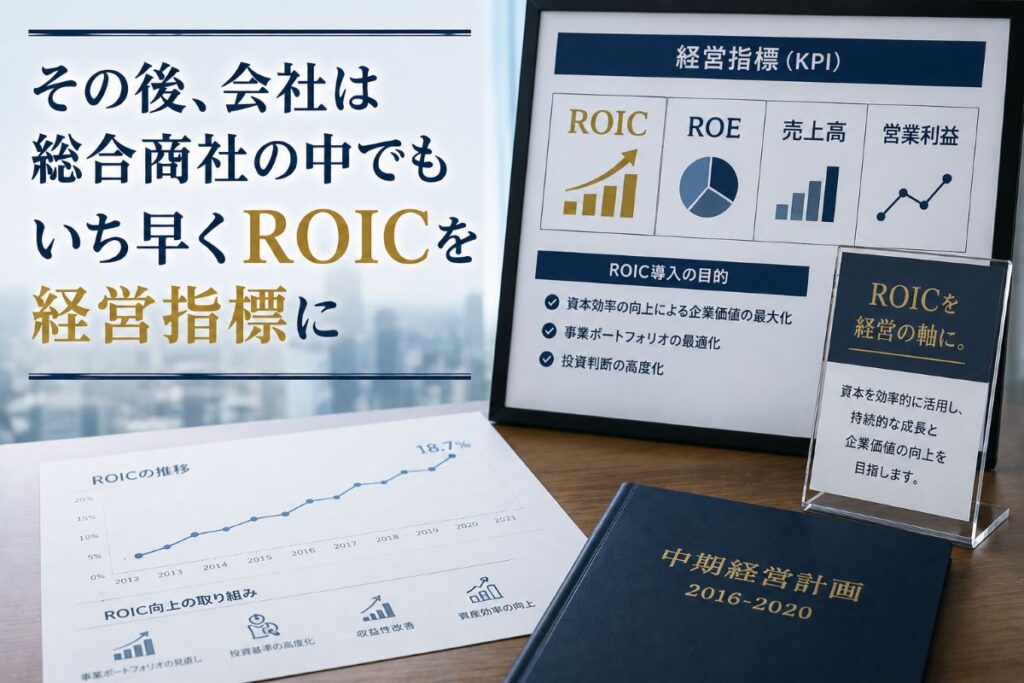
それから3年ほど経ってからだったでしょうか。会社は、総合商社の中でもいち早くROICを経営指標の柱の一つとして掲げることとなりました。
「やっとか」。そんな思いがありました。
2005年、投資事業について右も左も分からなかった頃に本を読みあさり、そこで出会ったROIC。その指標を、十数年後に自分自身が実際の本部決算報告で使い、その後、会社が正式な経営指標として掲げることになった。
そのことには、個人的に感慨深いものがありました。一方で、一つだけ残念に思ったこともありました。
それは、会社が採用したROICの計算方法では、分子にファイナンス理論で一般的に用いられるNOPAT(税引後営業利益)ではなく、当期純利益を使っていたことです。
ROICは「何を分子にするか」も重要
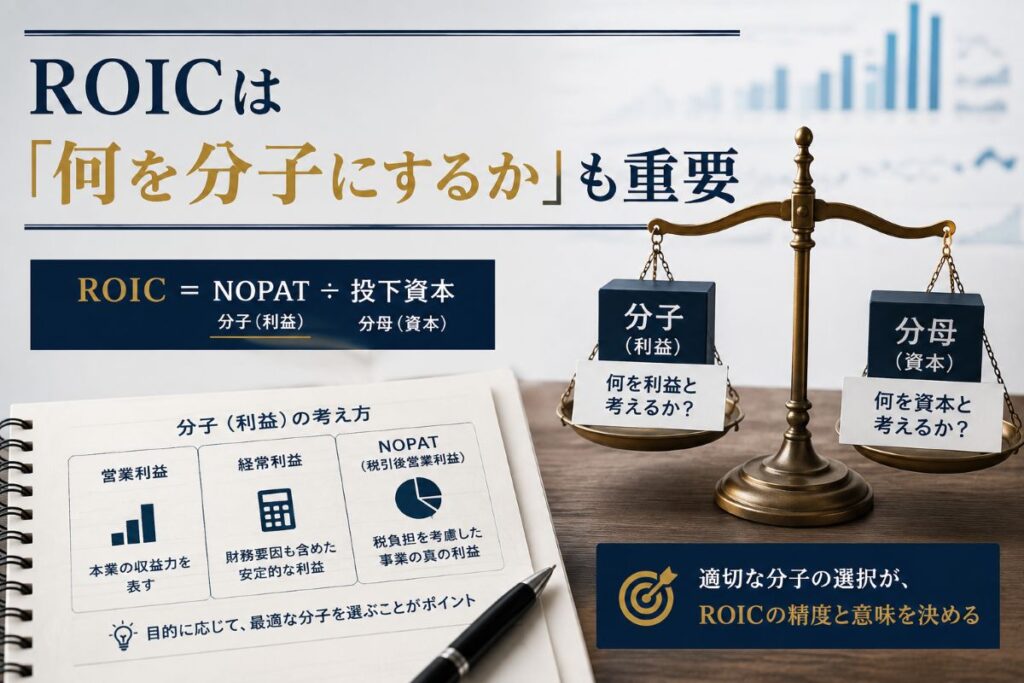
ここは少し専門的な話になります。一般的なROICは、ROIC = NOPAT ÷ 投下資本と考えます。
NOPATとは、Net Operating Profit After Tax、つまり税引後営業利益です。営業利益をベースに、そこからみなし税金を控除して算定します。
一方、当時の会社が当期純利益を分子に採用したことにも、私は合理性があったと思っています。なぜなら、総合商社の場合、持分法による投資損益など、営業利益だけでは捉えきれない収益が企業業績に大きな影響を与えるからです。
経営指標として実際に運用するのであれば、理論的な美しさだけではなく、会社の事業特性や、部門間・企業間での比較可能性も考えなければなりません。その意味では、当時の会社の判断も十分理解できます。
ただ、それでも私は今でも、「投資した資本から、事業そのものがどれだけ効率よく利益を生み出したのか」を見るのであれば、NOPATを分子に置くROICのほうが優れていると考えています。
ROICは単に「利益率の高い会社」を探すための指標ではありません。
売上高利益率だけではなく、そこにどれだけの資本を必要としたのかまで見ることができます。そのため、事業別・部門別の比較や、投資案件の評価、事業ポートフォリオの見直しなどにも活用できます。
私が考える『会計を経営に活かす』ということ
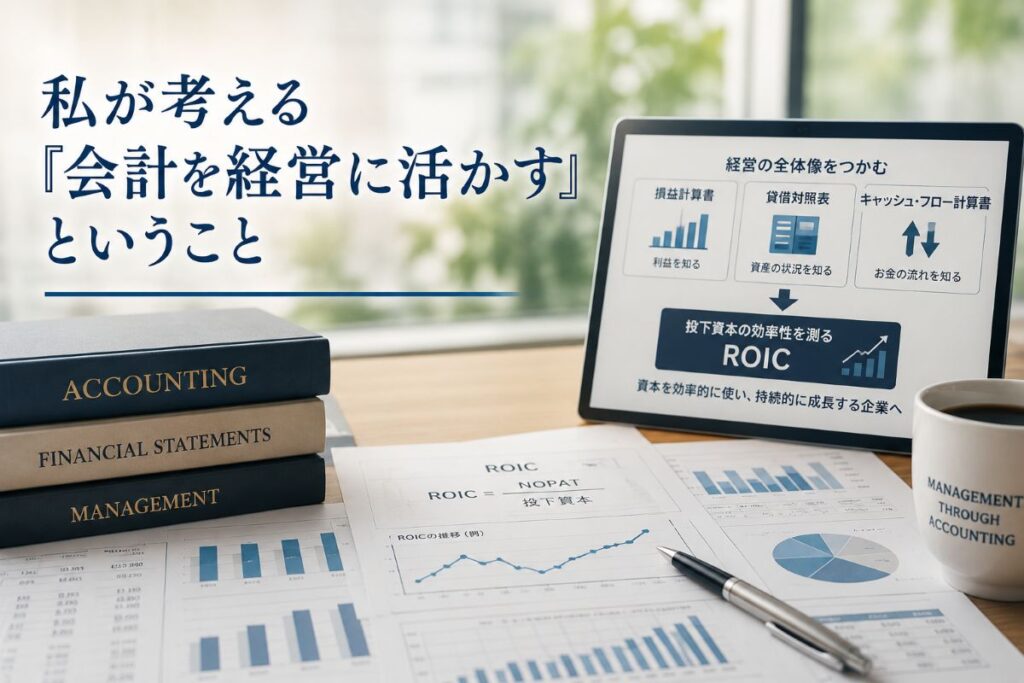
私が総合商社で働いていた頃から、現在の税理士業務まで、一貫して感じていることがあります。
それは、決算書は、単に税金を計算するための資料ではないということです。
損益計算書を見れば「どれだけ利益を上げたか」が分かります。
貸借対照表を見れば「どこに資金が投じられているか」が分かります。
キャッシュ・フローを見れば「実際にどのようにお金が動いたのか」が分かります。
そして、これらを組み合わせることで、
「この会社は、預かった資本を使って、どれだけ効率よく事業を行っているのか」
というところまで見えてきます。
ROICは、その視点を非常に端的に表してくれる指標です。
もちろん、中小企業の経営において、すべての会社が毎月ROICを計算する必要があるとは思いません。会社の規模や事業内容によって、見るべき指標は違います。しかし、経営者が「売上はいくら増えたか」「利益はいくら出たか」だけではなく、
「その利益を生み出すために、どれだけの資金・資産を使っているのか」という視点を持つことは、とても重要です。
20年以上前、投資部門に異動したばかりの私は、ファイナンスの本を読みながらROICという指標に出会いました。それから長い年月を経て、経理部門で実際の決算分析にROICの考え方を持ち込む機会がありました。
そして現在、私は税理士として中小企業の決算書を見る仕事をしています。
立場は変わりましたが、「数字を並べるだけではなく、その数字から経営を考える」という姿勢は、当時から今まで変わっていません。
税理士としてお客様の決算書を見るときも、単に「税金はいくらです」というところで終わらせず、
「なぜ利益が出たのか」
「なぜ資金が残らないのか」
「どこに資金が寝ているのか」
「投じた資本に対して、十分な成果が出ているのか」
というところまで、一緒に考えていきたいと思っています。
それが、私が考える「会計を経営に活かす」ということです。
▶経営全般に関するご相談・お問い合わせ

