
令和5年度税制改正により、令和9年1月1日以後に提出すべき給与所得の源泉徴収票について、「源泉徴収票のみなし提出特例」が適用されます。
何が変わるのか?
これまで会社は、
- 従業員の住所地の市区町村へ「給与支払報告書」を提出
- 一定の従業員については税務署へ「給与所得の源泉徴収票」を提出
という二重の提出が必要でした。
しかし令和9年1月1日以後は、市区町村へ給与支払報告書を提出した場合、税務署へ源泉徴収票を提出したものとみなされます。
そのため、税務署提出用の源泉徴収票を別途作成・提出する必要がなくなります。
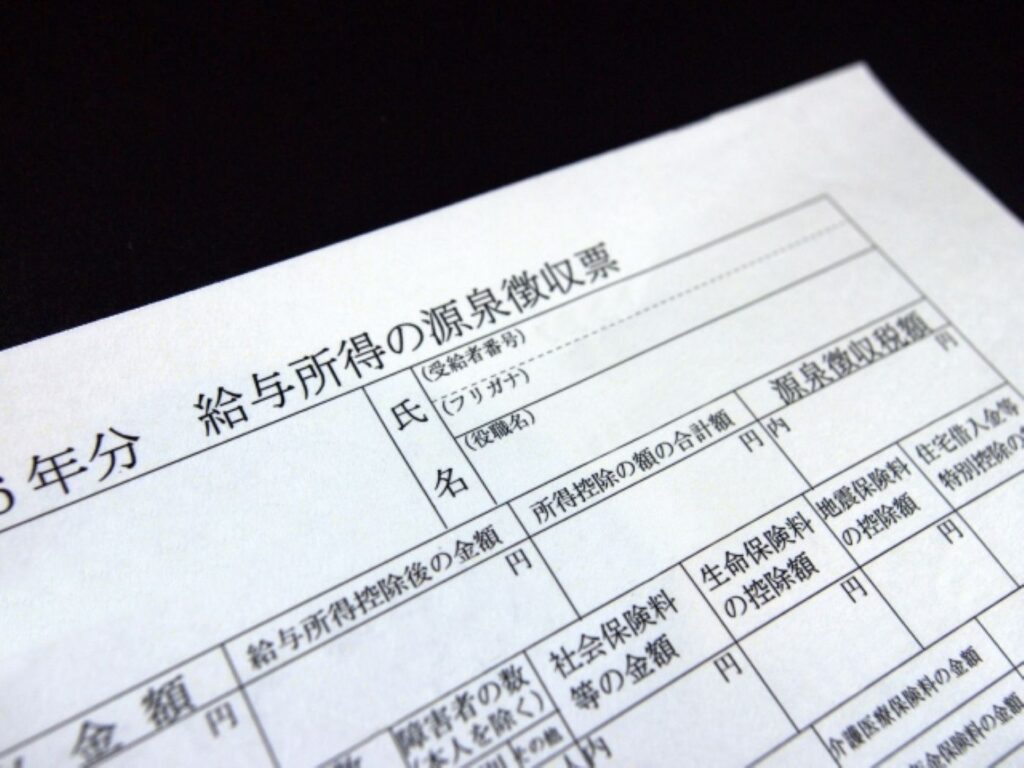
この改正の背景は「提出手続の一本化」
今回の改正は、単に税務署への提出書類が1枚減るという話ではありません。
これまで給与支払者は、
- 市区町村へ「給与支払報告書」
- 税務署へ「給与所得の源泉徴収票」
という実質的に同じ内容の書類を別々に提出していました。
今回の「源泉徴収票みなし提出特例」は、市区町村へ提出された「給与支払報告書」の情報を国税当局も活用することで、提出手続を一本化しようとするものです。
その結果、令和9年以降は、市区町村へ給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされることになります。
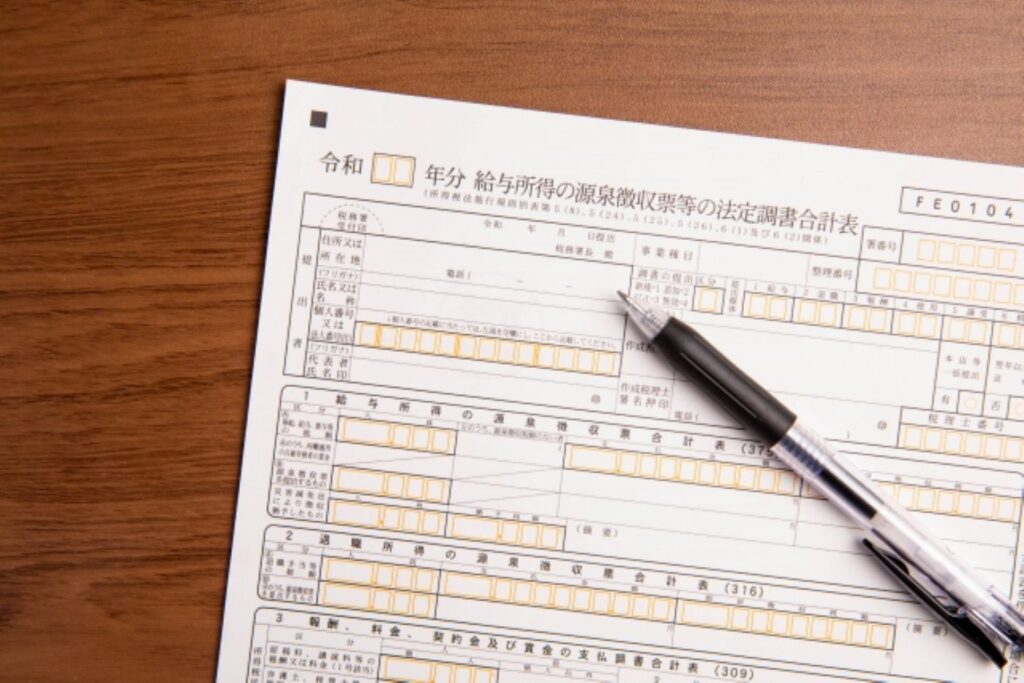
また、「源泉徴収票みなし提出特例」の適用を受ける場合は、税務署へ源泉徴収票を提出する際に添付していた「給与所得の源泉徴収票等の法定調書合計表」の提出も不要となります。
なお、報酬・料金の支払調書や退職所得の源泉徴収票など、給与以外の法定調書を税務署へ提出する必要がある場合には、引き続き法定調書合計表の提出が必要です。ただし、その場合でも「みなし提出」の対象となった給与所得分については、合計表への記載は不要となります。
今回の改正により、年末調整後の法定調書作成・提出事務は、これまでよりも簡素化されることになります。
いつから適用される?
令和9年1月1日以後に提出する源泉徴収票が対象です。
つまり、令和8年分の給与に係る源泉徴収票から適用されます。
実務上のポイント
今回の改正により、給与支払報告書の提出先であるeLTAX(地方税ポータルシステム)の重要性はこれまで以上に高まります。
また、これまで利用されていた「eLTAXによる源泉徴収票と給与支払報告書の電子的一元化機能」については、令和8年9月をもって終了する予定です。
今後は、給与支払報告書の正確な作成やeLTAXによる提出体制の整備がより重要になるでしょう。
注意点
今回の改正はあくまでも「税務署への提出」が不要になる制度です。従業員へ交付する源泉徴収票については、これまでどおり作成・交付する必要がありますので注意が必要です。
さいたま市の中小企業経営者の皆さまへ
今回の改正は大きな税負担軽減につながるものではありませんが、年末調整や給与計算に関する事務負担の軽減が期待されます。
特に従業員数が増えてきた企業では、税務・会計に関するバックオフィス業務の効率化が経営課題の一つになります。
制度改正を正しく理解し、日々の経営や会計業務の効率化に役立てていただければと思います。
※本記事は令和8年6月時点の法令等に基づいて作成しています。
当事務所では、税務だけでなく財務や資金繰りの観点も踏まえながら、法人保険の活用についてご相談を承っています。
税務顧問や経営相談をご検討の方は、お気軽にお問い合わせください。
▶ サニーサイド税理士事務所ホームページ
▶ 無料相談・お問合せ
▶ ブログトップへ戻る
▶おすすめ関連記事:
- 「請求書がないから8割控除」は誤り? インボイス後に増えた消費税区分の勘違いミスとは」
- 社長の退職金はいくらが適正?損をしない金額の決め方・節税ポイントを税理士が解説
- 修繕費と資本的支出|税務調査が来る前に確認したいポイント 【さいたま市の税理士が解説】
- 社長への貸付金は銀行からどう見られる?融資審査で警戒される理由とは?【さいたま市の税理士が解説】
- 「個人事業主と法人で異なる「交際費」の考え方|ゴルフ代の判例から税務上のポイントを解説 【さいたま市の税理士が解説】」
- 社宅は本当に節税になる?|創業社長が見落としやすいポイントをさいたま市の税理士が解説
- リース契約が割賦販売契約へ変わっていませんか?税制改正の裏で契約更新の見落としやすい会計・税務処理の注意点
- 法人保険による節税は終わった?|全額損金時代が終わった後の活用法
- 小規模企業共済は、創業会社にとって本当に節税の鉄板?|さいたま市の税理士が解説